Utafiti wa uwajibikaji na tathmini ya hatari kwa wadau wa biashara za sarafu kripto
Tarehe ya uchapishaji: Ilikaguliwa mwisho: Viwango vya uhariri
Utafiti wa uwajibikaji unabaini nani mwenzako ni kabla fedha hazijasafiri: muundo wa umiliki, chanzo cha fedha zake, iwapo yeye au pochi zake zina vikwazo, udanganyifu au hatari za habari hasi, na kiwango kinachotokana na hatari. CryptoHoldReview inaratibu wataalamu huru wanaotoa tathmini ya maandishi, yenye ushahidi. Hii kuungamo na uamuzi wako. Si ukaguzi, maoni ya kisheria wala ahadi kwamba mwenzako safi.
Kwa maswali kuhusu kesi yako, wasiliana nasi hapa:
Kesi zinazofaa huduma hii
- Kampuni ya kripto inayotaka kuunganisha mteja wa kampuni, dawati la OTC, au mtoaji wa ukweli
- Waanzilishi wanaofikiria biashara, kununua au lengo la uwekezaji ndani ya sekta ya kripto
- Timu za fedha zinazokubali malipo makubwa ya kripto yanayohitaji uthibitisho kwamba mtumaji anakubalika
- Uandishi wa wasifu wa hatari unahitajika kwa ufuasi wakati wa kutathmini vyombo vilivyowekwa kuwa hatari kubwa au kuchunguza masoko mapya.
- Wasimamizi wa hazina wanaotaka kukagua pochi na kisimbakazi cha sarafu (exchange) wanazotegemea
Mipaka ya huduma
- Ripoti ya utafiti wa usahihi haitoshi ukaguzi, uainishaji wa mkopo, maoni ya kisheria wala cheti cha hali nzima ya kampuni. Inaandika tu taarifa zilizotolewa na vyanzo wakati wa ukaguzi.
- Rekodi za faragha hazionekani kwetu, na taarifa hazipatikani kwa njia haramu. Matokeo yanategemea vyanzo vya umma, nyaraka zilizotolewa na mteja na data za zana, vyote ambavy vinaweza kuwa hayakamiliki.
- Maamuzi ya kuidhinisha baki kwa mteja, na hakuna benki, mdhibiti au upande mwingine anayelazimishwa kukubali uainishaji. Hakuna dhamana inayotolewa kwamba upande mwingine hana hatari.
- Ripoti kutoka huduma hii ni moja ya pembejeo za maamuzi ya mteja. Huduma hii si ukaguzi wala kampuni ya sheria na hautoi ushauri wa kisheria.
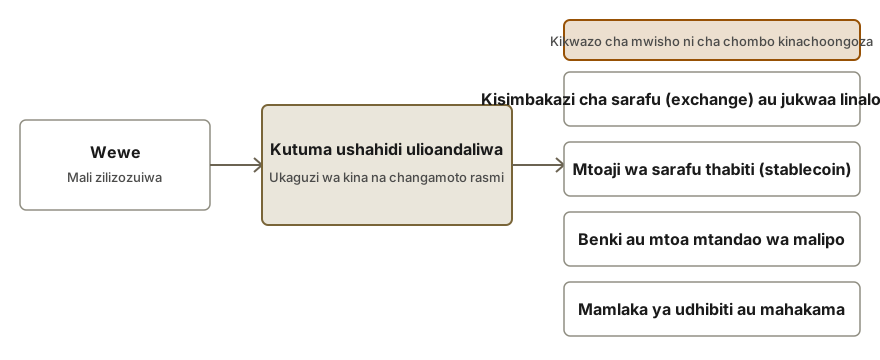
- Wala mmiliki wa akaunti wala upande mwingine hawaulizwi kamwe maneno ya mbegu (seed phrase), funguo binafsi au manenosiri, na ufikiaji wa fedha hauhitajiki kamwe.
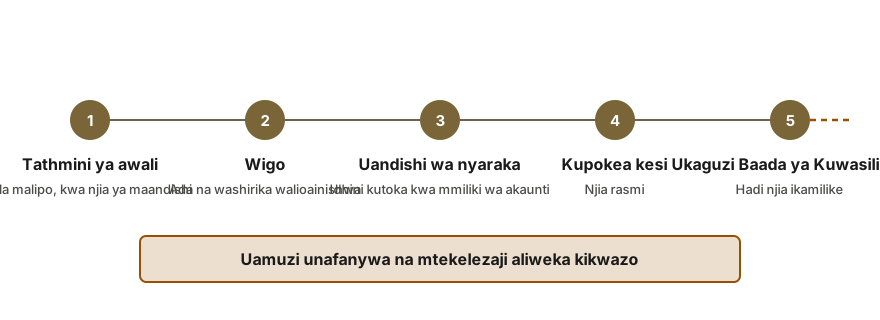
Jinsi kesi inavyopita
- Tathmini ya bure
Upande unaoomba hueleza nani au nini kinahitaji tathmini na muda uliowekwa. Kisha taarifa ya maandishi inatolewa ikithibitisha kama wataalamu huru wanaweza kushughulikia swala hilo na ni taarifa zipi wANGEhitaji.
- Upeo na gharama zilizorekodiwa
Uthibitisho wa maandishi unatolewa unaoeleza upeo, vyanzo ambavyo wataalamu wanakusudia kushauriana, kile kitakachotolewa, na mfano wa ada. Kazi huanza tu baada ya idhini kupokelewa.
- Ombi la nyaraka
Wataalamu waliopewa kazi hutoa ombi la nyaraka na dodoso kwako au kwa upande wa pili. Ufika wa kila kipengele hufuatiliwa, na vipengele ambavyo havijafika huandikwa.
- Tathmini na uwasilishaji
Wataalamu huhakiki vyanzo, hufanya uchuji wa wahusika na pochi, na kuandaa ripoti. Ripoti kisha hukaguliwa ili kuona uwazi na kuhakikisha hakuna kauli isiyoungwa mkono na ushahidi.
- Muhtasari wa Matokeo
Matokeo huwasilishwa kwa timu yako, maswali hujibiwa, na hatua za ufuatiliaji hukubaliana. Uamuzi wa mwisho unabaki na shirika lako.
Nyaraka za kuandaa
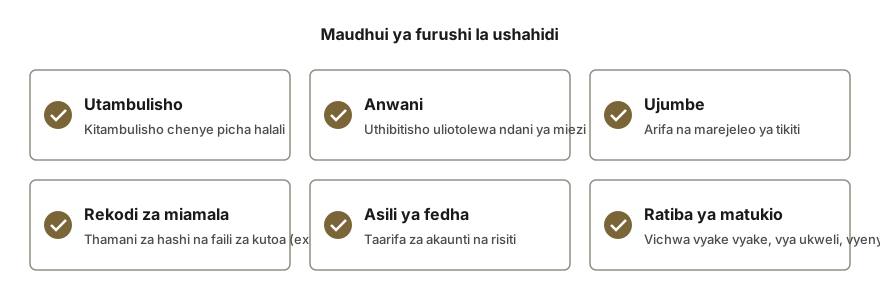
- Jina, namba ya usajili na mamlaka ya kisheria ya kila kampuni au mtu anayefanyiwa tathmini
- Rekodi za kampuni, ikiwemo cheti cha usajili, muundo wa umiliki na orodha ya wakurugenzi
- Uthibitisho wa leseni au usajili wowote ambao upande mwingine unadai kuwa nayo
- Anwani za pochi na akaunti za kisimbakazi cha sarafu (exchange) zinazokusudiwa kutumiwa na upande mwingine
- Masharti ya muamala unaopendekezwa: kusudi, kiasi, sarafu na muda
- Kiwango cha hatari biashara yako inayokubali, sera ya kuunganisha wateja inayotumika, na vigezo vyovyote vya uainishaji vinavyotumika kwa sasa
- Matokeo ya uchujaji kutoka ukaguzi wa awali, taarifa hasi kutoka vyombo vya habari, na malalamiko yanayojulikana na kampuni
Wigo wa huduma
- Bainisha swali na kiwango cha hatari kinachokubalika
Wigo huandikwa kwanza: uamuzi gani unahitajika, ifikapo lini, na hatari ngapi zinakubalika. Hii huzuia ripoti ndefu inayojibu swali lisilowahi kuulizwa.
- Thibitisha umiliki, utambulisho na madai ya leseni
Wataalamu huru huchunguza daftari za makampuni, maelezo ya umiliki wa faida, taarifa za wakurugenzi, hali ya leseni au usajili uliodaiwa na, pale ambako ni halali, kumbukumbu za umma. Kila kipisi Kisicholingana na aliyoonyesha mwenzako hurekodiwa.
- Chuja watu, vyombo na anwani za pochi kwa viashiria vya hatari
Uchujhu unahusu orodha za vizuizi, taarifa za watu wanaofichuliwa kisiasa na habari hasi, huku uchambuzi wa blockchain hutumika kutathmini ufunuo wa pochi. Kila mechi inayoweza hukaguliwa na mtu, kwa sababu matokeo ya zana za kiotomatiki yanaweza kuwa yasiyo sahihi au kuwa na zamani.
- Tathmini kiwango cha hatari na rekodi ushahidi unaounga mkono
Ripoti inatoa kiwango kilichobainishwa kwa kila eneo la hatari, inaeleza ushahidi unaounga mkono, inatambua yaliyoshindikana kuthibitishwa, na inaorodhesha maswali ya kuuliza na upande wa pili. Viwango vinabujauni ya kitaalamu wa wataalamu, na misingi ya hoja inafichuliwa.
- Tega uamuzi kwenye kumbukumbu
Msaada hutolewa katika kubadilisha matokeo kuwa kumbukumbu ya uamuzi: kuidhinisha, kuidhinisha kwa masharti, kuomba taarifa zaidi, au kukataa. Kumbukumbu hiyo huhifadhiwa katika faili zako, tayari kuwasilishwa kwa benki au mkaguzi.
Mazingira ya kawaida
- Mwenzako anakataa kufichua umiliki wa faida au chanzo cha fedha zake.
- Uhusiano wa moja kwa moja kati ya pochi ya mteja na huduma ya kuchanganya au chombo kilichowekwa vikwazo kugunduliwa wakati wa kuchunguza
- Kuingia sokoni mpya au kuorodhesha tokeni kunahitaji tathmini ya hati ya hatari kabla ya kuanza.
- Mshirika wa benki ameomba mfano wa mbinu yako ya tathmini ya wanashirika.
- Lengo linaithibitisha hali ya leseni na ufuasi, na uthibitisho huru unahitajika.
- Muamala wa OTC wa ukubwa mkubwa unasubiri idhini huku nyaraka za mwenzako zikiwa hazijakamilika.
- Ukaguzi wa mara kwa mara uliopangwa wa wateja wa hatari kubwa umepita tarehe yake ya mwisho.
Muda unaotarajiwa
Muda unategemea idadi ya wapinzani wahusika, nchi zipi zinahusika, na kasi ambavyo nyaraka zinapokelewa. Mpinzani wenye muundo rahisi anahitaji uchunguzi mdogo kuliko mnyororo wa umiliki wenye tabaka nyingi. Tarehe zinakubaliwa mapema na kurekodiwa katika wigo ulioandikwa.
Ada
Tathmini yenyewe ni ya bure. Kila ukaguzi hupewa bei kwa maandishi kwa wigo uliobainishwa, na ada za wataalamu zinaorodheshwa kivyake. Hakuna malipo yanayohitajika kabla hatujathibitisha kama tunaweza kusaidia na nukuu haijakubaliwa. Ada →
Maswali yanayoulizwa mara kwa mara
KYC inatofautianaje na utafiti wa kina (due diligence)?
Uthibitisho wa utambulisho (KYC) ni ukaguzi wa kawaida wa utambulisho unaotumiwa kwa mteja. Utafiti wa kina unazidi hapo kwa mpinzani au muamala fulani: umiliki, chanzo cha fedha, sifa, hatari ya pochi na lengo la uhusiano. Hatari kubwa kwa kawaida inahitaji utafiti wa kina zaidi, ukiwa na ushahidi zaidi na uamuzi wa kiongozi.
Utafiti wa kina zaidi (enhanced due diligence) unahusisha nini?
Utafiti wa kina zaidi ni ukaguzi wa kina unao tumika pale hatari inapokuwa kubwa, kwa mfano kwa watu wanaofichuliwa kisiasa, nchi zenye hatari kubwa au miundo ya umiliki isiyo ya kawaida. Unahitaji nyaraka za ziada, uthibitisho wa chanzo cha fedha na uamuzi wa kiongozi uliorekodiwa. Kiwango ambacho unakuwa lazima kinatofautiana kwa nchi.
Je, inawezekana kubaini kama pochi ina hatari inayokubalika ya kupokea fedha?
Wachambuzi wanaweza kutathmini hatari ya pochi kwa makundi kama vikwazo, vichanganyizi (mixers), utapeli au huduma za darknet, na kueleza njia ya fedha. Hatuwezi kusema kuwa ni salama. Uchujaji unaonyesha viashiria vya hatari kwa tarehe ya ukaguzi na haukipi hukumu kwa mmiliki.
Je, mnakagua wenye umiliki halisi (beneficial owners)?
Wataalamu wanalinganisha taarifa za umiliki zilizotolewa na mpinzani na daftari za umma pale daftari kama hizo zipo. Katika nchi zingine daftari ni chache au zimefungwa. Pale umiliki usipoweza kuthibitishwa, ripoti inaeleza hali hiyo na kuirekodi kama kipengele cha hatari.
Je, mpinzani atagundua kwamba anakaguliwa?
Kwa kawaida, ndiyo, kwa sababu tunaomba uwaombe nyaraka. Ukaguzi unaotegemea vyanzo vya umma hawawasili mpinzani. Wigo ulioandikwa unaeleza hatua zipi zinahusisha mawasiliano, na masharti yako ya onboarding yanapaswa kufichua kwamba uchujaji unafanyika.
Mara ngapi mnapaswa kurudia ukaguzi wa due diligence?
Marudio ya ukaguzi yanategemea sera ya ndani ya kampuni na hatari iliyotathminiwa. Uhusiano wenye hatari kubwa kwa kawaida hukaguliwa mara nyingi zaidi, na matukio kama mabadiliko ya umiliki, habari hasi au sasisho la orodha ya vizuizi vinaweza kuanzisha mzunguko mpya wa ukaguzi. Msaada upo katika kuweka ratiba rahisi ya ukaguzi.
Hali zinazohusiana
- Usanidi wa ukaguzi wa ufuasi wa AML kwa kampuni za crypto. Wataalamu huru husaidia kuandika au kukagua sera za AML na tathmini za hatari.
- Ushauri kuhusu ufuatiliaji wa muamala kwa biashara za crypto. Panga matukio, viwango vya tahadhari, na taratibu za kushughulikia shughuli zote kwenye blockchain na nje ya blockchain.
- Tathmini ya Shughuli za Muamala za Blockchain. Ripoti ya chanzo cha fedha inayotokana na kufuatilia miamala, iliyoandaliwa kwa ukaguzi na timu ya ufuasi.
- Furushi la nyaraka za chanzo cha fedha na chanzo cha mali kwa ukaguzi wa akaunti. Andaa faili ya kesi ya chanzo cha fedha na chanzo cha mali kwa kisimbakazi cha sarafu (exchange), benki na wasindikaji malipo.
Soma zaidi
Sources
Vyanzo rasmi au vya kuaminika vilivyotumika kwa ukurasa huu. Kurasa zinaweza kubadilishwa, hivyo ni vema kukagua chanzo kwa maandishi ya sasa.
- Guidelines amending the ML/TF Risk Factors Guidelines (EBA/GL/2024/01) · European Banking Authority
- EBA publishes final revised Guidelines on money laundering and terrorist financing risk factors · European Banking Authority
- Application of FinCEN's Regulations to Certain Business Models Involving Convertible Virtual Currencies (FIN-2019-G001) · Financial Crimes Enforcement Network (FinCEN)
Maudhui ya ukurasa huu ni ya jumla na hayatoi ushauri wa kisheria.