Akaunti ya kisimbakazi cha sarafu imepigwa kikomo: Ukaguzi wa KYC, uchunguzi wa AML na njia ya rufaa.
Tarehe ya uchapishaji: Ilikaguliwa mwisho: Viwango vya uhariri
Kisimbakazi cha sarafu kwa kawaida kinapiga kikomo akaunti wakati udhibiti wa ufuasi unafanyika, kama vile uthibitisho wa utambulisho, ukaguzi wa chanzo cha fedha, alama ya hatari kwenye amana inayokuja, au ombi la kisheria. Kutoa fedha mara chache hutokana na malalamiko. Hutokea kutokana na jibu kamili na la mara moja kwa swali maalum lililoulizwa, linalotolewa kupitia njia sahihi na kuandikwa. Huduma inasaidia kutambua swali hilo, kukusanya ushahidi, na kuwasilisha rufaa. Haiwezi kumfanya kisimbakazi cha sarafu kutoa fedha.
Kwa maswali kuhusu kesi yako, wasiliana nasi hapa:
Kesi zinazofaa huduma hii
- Akaunti inaonyesha kikomo, kuzuiliwa kwa kutoa fedha, au taarifa kwamba iko chini ya ukaguzi.
- Msaada unatoa majibu yanayojirudia ya mfano, na kitu kilichokosekana si dhahiri kwa mmiliki.
- Ombi la chanzo cha fedha, ombi la uthibitisho wa anwani, au ukaguzi wa video limefika, na mmiliki hajui jinsi ya kujibu.
- Rufaa ilikataa, au kesi ilifungwa bila sababu ambayo mmiliki anaweza kutenda.
Mipaka ya huduma
- Huduma haiwezi kulazimisha kisimbakazi cha sarafu (exchange) kufungua akaunti. Uamuzi unategemea kisimbakazi, chini ya kanaga zake na sheria inayoitawala.
- Huduma haina ahadi ya matokeo wala ratiba, na kesi isiyo na njia ya kweli haikubaliwi.
- Usaidizi hautolewi katika kuandaa, kubadilisha au kuweka tarehe ya nyuma ya waraka. Ushahidi usipokuwepo, hili husemwa wazi.
- Maneno ya mbegu (seed phrase), funguo binafsi au nenosiri la kisimbakazi cha sarafu (exchange) hayombwi kamwe.
Jinsi kesi inavyopita
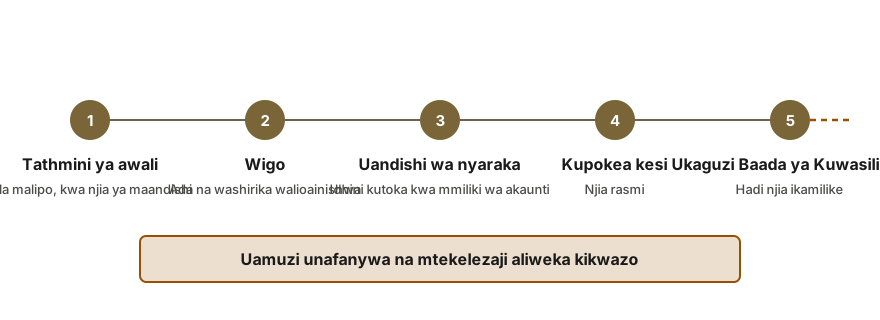
- Tathmini ya bure
Mmiliki wa akaunti anaeleza matukio na kushirikisha ujumbe aliopokea. Jibu la maandishi linabainisha kama msaada unawezekana, sababu inayoweza ya kikwazo na nyaraka zinazohitajika.
- Wigo na ada kwa andiko
Ikiwa kesi itaendelea, wigo, mfano wa ada na wataalamu huru watahusika wanatolewa kabla ya malipo yoyote.
- Kusanya ushahidi
Nyaraka zinatolewa kupitia njia salama na kukaguliwa kwa makosa na utofautishaji kabla ya yote kutumwa.
- Kuwasilisha
Jibu au rufaa inawasilishwa kupitia njia rasmi ya kisimbakazi cha sarafu (exchange), na mmiliki wa akaunti anapokea nakala yenye namba ya marejeleo.
- Ufuatiliaji
Jibu la kisimbakazi cha sarafu (exchange) linafuatiliwa na maswali ya ufuatiliaji yanashughulikiwa. Mmiliki anajulishwa moja kwa moja mara chaguo zilizopo zikikwisha.
Nyaraka za kuandaa
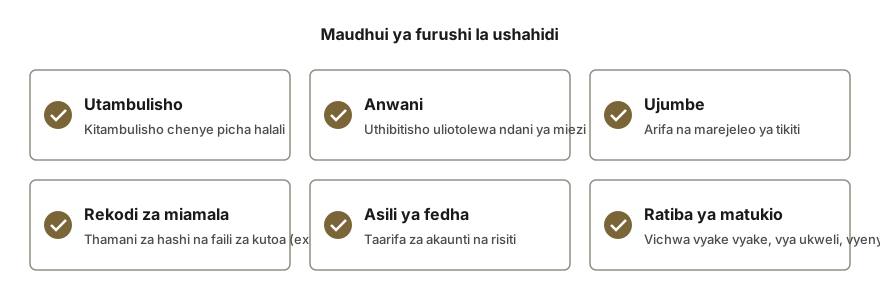
- Kitambulisho cha picha cha serikali, halali na kinachosomeka
- Uthibitisho wa anwani uliotolewa ndani ya miezi mitatu iliyopita
- Picha za skrini au nakala za ujumbe na taarifa za kisimbakazi cha sarafu (exchange)
- Historia ya miamala ya kisimbakazi cha sarafu (exchange) kwa kipindi kinachohusika
- Malipo ya risiti au taarifa za benki zinazoonyesha upatikanaji wa awali wa fedha
- Anwani za pochi zinazodhibitiwa na mmiliki na, ikiondolewa ombi, ushahidi wa udhibiti huo
- Ratiba fupi ya maandishi inayoeleza jinsi na wakati fedha zilipatikana
Wigo wa huduma
- Tambua swali ambalo kisimbakazi cha sarafu (exchange) kinauliza.
Ujumbe, tiketi, na taarifa zinasomwa kutenganisha kile kisimbakazi cha sarafu (exchange) kilichosema kutoka kile kilichokionyesha tu. Kesitu nyingi hazitendeki kwa sababu mmiliki alijibu swali tofauti na hilo lililoulizwa na timu ya ufuasi.
- Linganishi historia ya muamala na kichochezi kinachowezekana.
Shughuli kuzunguka tarehe ya kuzuia huchunguzwa kwa vipengele ambavyovyunzi huchunguza kwa kawaida. Hizi ni wadai, muda, kiasi, na chanzo cha fedha zinazoingia.
- Jikusanyie furushi la ushahidi.
Timu za ufuasi zinahitaji nyenzo wanazoweza kuchakata, kwa hivyo nyaraka za utambulisho, uthibitisho wa anwani, taarifa za benki na pochi, na rekodi za ununuzi hukusanywa, pamoja na taarifa ya maandishi inayoelezea chanzo cha fedha.
- Andaa majibu na rufaa.
Jibu la ukweli na la mara moja linajiandaa na, ikiwa inahitajika, rufaa rasmi. Linaainisha swali linalojibiwa, kuambatisha ushahidi unaounga mkono, na kuomba matokezo maalum.
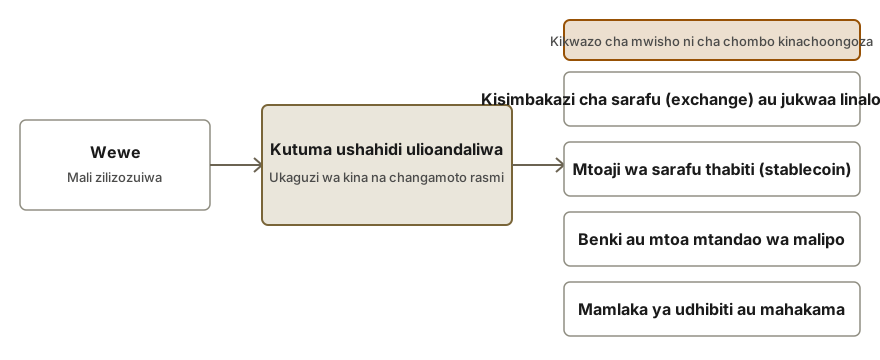
- Tumia njia rasmi za kuongeza ngazi.
Ikiwa njia ya kawaida ikachelewa, njia rasmi za kupandisha shauri za kisimbakazi cha sarafu (exchange) zinatumika, pamoja na malalamiko kwa mdhibiti wenye mamlaka au mwakilishi wa fedha endapo yupo, na wakili endapo hali inahitaji.
Mazingira ya kawaida
- Kutoa fedha kimezimwa baada ya amana kubwa au mfululizo wa uhamisho.
- Akaunti ilipigwa kikomo baada ya amana kutoka kwenye pochi iliyobainishwa na zana ya uchambuzi wa kisimbakazi cha sarafu.
- Kiwango cha uthibitisho wa utambulisho (KYC) kilipunguzwa, au uthibitisho ulirekodiwa kama usiofanikiwa.
- Akaunti ilifungwa baada ya mabadiliko ya nchi, kifaa, au anwani ya IP.
- Nyaraka za chanzo cha fedha au chanzo cha utajiri zilitakiwa ndani ya muda uliowekwa.
- Akaunti ilifungwa na maelekezo ya kutoa fedha, lakini kutoa fedha bado kimefungwa.
Muda unaotarajiwa
Muda unategemea kisimbakazi cha sarafu (exchange), sababu ya ukaguzi na kasi ya kupata nyaraka zilizokosekana. Makadirio hutolewa baada ya tathmini na kusasishwa kadiri kesi inavyoendelea.
Ada
Tathmini ya bure haina malipo. Baada yake hutolewa wigo wa maandishi na mfano wa ada kwa aina ya kesi, na hakuna ada inayotakiwa kabla ya mmiliki wa akaunti kujulishwa kama usaidizi unawezekana. Ada →
Maswali yanayoulizwa mara kwa mara
Nini kwa kawaida husababisha kisimbakazi cha sarafu (exchange) kuzuia akaunti?
Sababu za kawaida ni pamoja na ukaguzi wa uthibitisho wa utambulisho (KYC) au ukaguzi wa kuzuia ufisadi wa fedha (AML) usiofungwa, amana inayoingiza ishara ya hatari, shughuli zisizolingana na wasifu wa mteja, mabadiliko ya eneo au kifaa, au ombi kutoka kwa mamlaka. Taarifa mara nyingi inataja aina tu, hivyo kisababishi halisi lazima kihitimishwe kutoka kwa mazingira ya ukweli.
Je, ni hakika kwamba akaunti inaweza kufunguliwa tena?
Hakuna upande wowote unaweza kuahidi hili, kwa kuwa kisimbakazi cha sarafu (exchange) ndicho kinachofanya uamuzi wa mwisho. Huduma huhakikisha kuwa jibu ni kamili, lenye ulinganifu na linatumwa kupitia njia sahihi, ndipo ambako vizingiti vinavyoepukika vingi huanzia.
KYC na AML zinatofautianaje katika muktadha huu?
KYC inathibitisha utambulisho wa mteja. AML huchunguza chanzo cha fedha na jinsi zilivyohamishwa. Akaunti inaweza kutimiza masharti ya KYC na bado kuzuiwa kwa sababu miamala maalum ipo chini ya ukaguzi wa AML.
Je, ni vyema kuendelea kuwasiliana na idara ya usaidizi wakati ukaguzi bado unaendelea?
Jibu moja kamili kwa ombi lililofanywa linapendekezwa. Tikiti zinazorudiwa na ujumbe unaokinzana unaweza kuanzisha upya foleni au kuonekana haina ulinganifu kwa mkaguzi. Mawasiliano yote yanapaswa kuendelea kuandikwa.
Je, nini kitatokea ikiwa kisimbakazi cha sarafu (exchange) kitaomba nyaraka ambazo mmiliki hana?
Huduma inapaswa kuarifiwa kabla ya jibu lolote kutumwa. Badala zinazokubalika mara nyingi huwepo, kwa mfano rekodi za benki zinazoonyesha ununuzi au hamisho kutoka kisimbakazi cha sarafu (exchange) kinachohusu biashara ya awali. Nyaraka zilizobadilishwa hazipaswi kamwe kuwasilishwa, na hakuna kielelezo kinapaswa kukadiriwa.
Je, wakili huhitajika?
Mara nyingi hahitajiki mwanzoni. Ushiriki wa kisheria unakuwa na umuhimu ikiwa kisimbakazi cha sarafu (exchange) kitashindwa kujibu, ikiwa vyombo vya sheria vimehusika au ikiwa kiasi kinastahili hatua rasmi. Mmiliki wa akaunti anashauriwa pale hatua hiyo inapofika.
Hali zinazohusiana
- Utambuzi wa kufungwa kwa mali za crypto zilizozuiwa. Tambua ni nani aliweka kikomo kwenye fedha na ni majibu gani yanayoweza kutokea.
- Furushi la nyaraka za chanzo cha fedha na chanzo cha mali kwa ukaguzi wa akaunti. Andaa faili ya kesi ya chanzo cha fedha na chanzo cha mali kwa kisimbakazi cha sarafu (exchange), benki na wasindikaji malipo.
- Msaada kwa Wadhaniaji wa Uzui na Matokeo ya Uongo ya AML. Ulinganifu wa uzui au AML usio sahihi: furushi la ushahidi na tamko linalowasilishwa na wakili ili kuondoa alama.
- Msaada wa kufunga akaunti na kuondoka kwenye jukwaa. Kushughulikia ukadhiishaji wa mali wakati wa kufunga akaunti: Mahitaji ya maombi rasmi ya maandishi na kufuata hatua zaidi.
Soma zaidi
Sources
Vyanzo rasmi au vya kuaminika vilivyotumika kwa ukurasa huu. Kurasa zinaweza kubadilishwa, hivyo ni vema kukagua chanzo kwa maandishi ya sasa.
- Why is my account restricted? · Kraken
- Resolve your account restriction · Coinbase
Maudhui ya ukurasa huu ni ya jumla na hayatoi ushauri wa kisheria.