Vifurushi vya chanzo cha fedha na chanzo cha mali kwa kisimbakazi cha sarafu (exchange), benki na wasindikaji malipo
Tarehe ya uchapishaji: Ilikaguliwa mwisho: Viwango vya uhariri
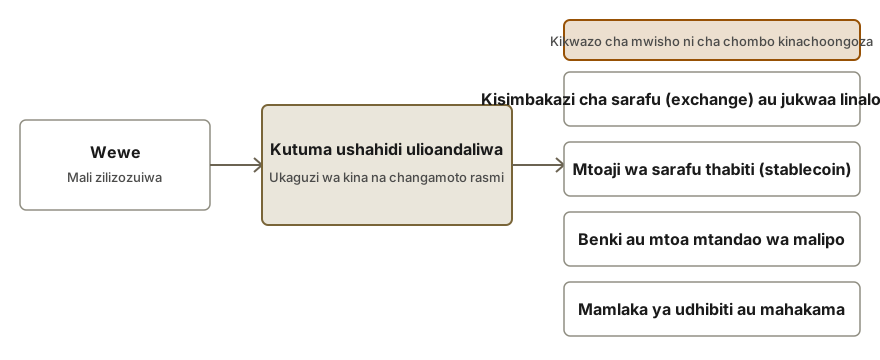
Kisimbakazi cha sarafu (exchange), benki au mdindikaji wa malipo akipowauliza chanzo cha fedha, mara nyingi hulazimika kuanza uchunguzi. Chanzo cha mali kwa ujumla huelezea historia ya jinsi mali ilikuwa imekusanywa. Furushi la ushahidi la kutosha huweza kuwa na ukaguzi wa ufuasi unaotokana na hati halisi na usio na ubabaishaji. Msaada huu unapatikana kwa kuandaa faili ya kesi kutoka kwenye nyaraka halisi. Ushahidi haujai kuundwa au kubadilishwa.
Kwa maswali kuhusu kesi yako, wasiliana nasi hapa:
Kesi zinazofaa huduma hii
- Kisimbakazi cha sarafu (exchange), benki au mdindikaji malipo umewauliza chanzo cha fedha na kuweka muda wa mwisho
- Sarafu kidijitali inatokana na uchimbaji, manunuzi ya awali au kisimbakazi cha sarafu (exchange) ambacho hakitumiki tena, na nyaraka zipo mahali tofauti
- Mkaguzi amekataa jibu la awali kwa sababu ya ukosefu wa kina au kutokubaliana
- Kiasi kikubwa kilikuwa zawadi, urithi, au mauzo ya mali au biashara
- Maandalizi yanatafutwa kabla ya kuhamisha kiasi kikubwa, ili ukaguzi wowote wa baadaye uendelee bila kuchelewa
Mipaka ya huduma
- Mkaguzi huamua ukubalaji na majukwaa au benki kwa kuzingatia vigezo vyake vya ndani na mifumo ya kisheria inayotawala.
- Matokeo maalum au ratiba haihakikiwi na huduma hii.
- Mkaguzi hakuundi, hauhubadilishi, haubadilishi tarehe kwa nyuma, wala husaidia kuficha chanzo halisi cha fedha. Ikiwa nyaraka za uthibitisho hazipo, hali hii husemwa wazi.
- Maneno ya mbegu (seed phrase), funguo binafsi na nywila haitafanywa ombi kamwe na hayapaswa kutumwa kwa mtu yeyote.
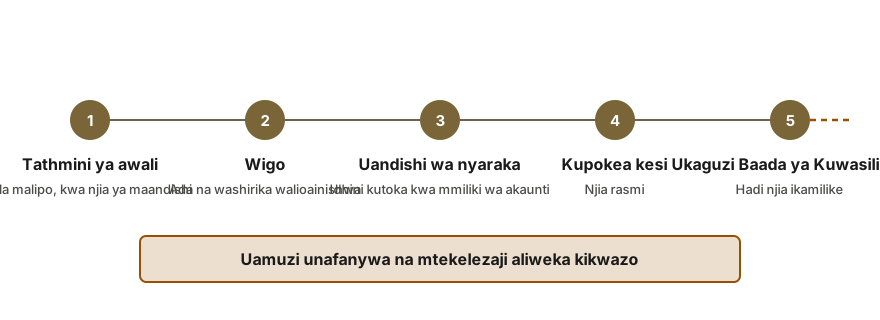
Jinsi kesi inavyopita
- Tathmini ya bure
Mmiliki wa akaunti huwasilisha ombi pamoja na maelezo mafupi ya jinsi fedha zilipatikana. Uthibitisho wa maandishi hutolewa kuhusu iwapo furushi ni unaowezekana na nyaraka zipi zinapaswa kutafutwa.
- Wigo na ada kwa andiko
Ikiwa huduma itaendelea, wigo na mfano wa ada hutolewa kwa maandishi kabla ya malipo yoyote kufanyika.
- Ukusanyaji wa Nyaraka
Mmiliki wa akaunti hutoa nyaraka zinazohitajika kupitia njia iliyolindwa. Tunatambua nyaraka zilizopo, sehemu zinazokosekana, na njia mbadala zinazoweza kutumika.
- Uandishi na Ukaguzi wa Nyaraka
Tunakusanya furushi kamili la kuwasilisha pamoja na maelezo yanayounga mkono. Waraka huu hupitiwa kwa umakini mstari kwa mstari ili kurekebisha tofauti kabla ya kuwasilishwa rasmi.
- Kuwasilisha Rasmi na Ufuatiliaji Unaofuata
Furushi lililokusanywa huwasilishwa kupitia njia rasmi za udhibiti za kisimbakazi cha sarafu (exchange), benki, au mchakataji. Tunasaidia na maswali yanayofuata na kubaini mahitaji ya ziada inapohitajika.
Nyaraka za kuandaa
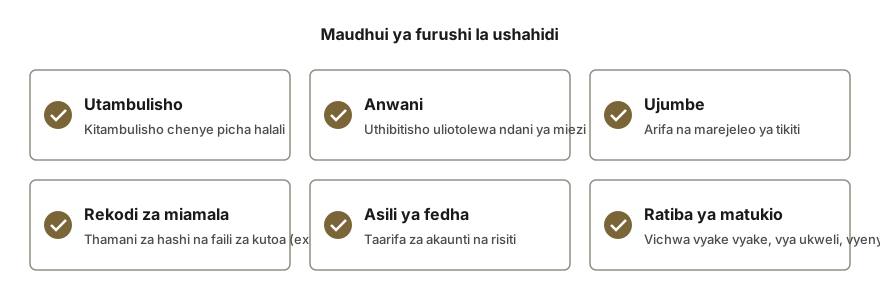
- Kitambulisho cha picha kinachotolewa na serikali pamoja na uthibitisho wa anwani
- Taarifa zinazoonyesha shughuli za ununuzi au uhamishaji wa fedha zinazoingia kutoka kwa taasisi za benki.
- Vitambulisho vya malipo, nyaraka za kodi, au nyaraka za mishahara zinazothibitisha mapato yaliyotumika kupata mali hizi.
- Ripoti rasmi na historia za miamala kutoka kwenye akaunti za kisimbakazi cha sarafu (exchange), ikiwemo zilizofungwa kazi.
- Nyaraka za shughuli za madini (mining): rekodi za malipo kutoka kwenye pool na risiti za ununuzi wa maunzi.
- Hatimaliki, makubaliano ya mauzo, au risiti rasmi zinazohusiana na uuzaji wa mali zilizomilikiwa.
- Nyaraka zinazothibitisha hali ya zawadi au urithi huhitaji maelezo kamili ya mtoa zawadi.
- Huombwa utoaji wa anwani za pochi zilizodhibitiwa na muhtasari wa mpangilio wa matukio kwa maandishi.
Wigo wa huduma
- Bainisha anachohitaji mchunguzi
Ombi huchunguzwa ili kutofautisha chanzo cha fedha, kinachohusu amana maalum, na chanzo cha mali, kinachohusu mali yote. Kujibu swali lisilo sahihi ni sababu ya kawaida ya ombi la pili.
- Fuatilia asili ya kila kiasi
Kwa kila kiasi, ukaguzi unaainisha asili yake: mshahara, mauzo, malipo ya kuchimba (mining), biashara au zawadi. Kisha fedha zinufuatiliwa kupitia akaunti za benki, kisimbakazi cha sarafu (exchange) na pochi hadi kufika akaunti inayochunguzwa.
- Andika ushahidi wa kila kauli
Kila kauli iliyotolewa katika maelezo ya maandishi inaunganishwa na rekodi ya kuisaidia, kama slipi ya mshahara, taarifa ya benki, mkataba wa mauzo, eksporti ya kisimbakazi cha sarafu (exchange), historia ya pochi au barua ya zawadi. Ikiwa nyaraka fulani haiwezi kutolewa, mchunguzi atatathmini kama rekodi mbadala inaweza kutimiza mahitaji.
- Andika maelezo ya jumla
Maelezo mafupi na ya ukweli huandikwa kwa lugha rahisi. Yanafuatilia fedha kwa mpangilio wa tarehe, yanataja kila waraka kwa jina lake, na yanacha achana na dai lolote ambalo nyaraka haziliwezi kuunga mkono.
- Thibitisha ulinganifu kabla ya kuwasilisha
Tarehe, kiasi, majina na anwani hulinganishwa katika furushi lote. Mapingano ndiyo sababu ya kawaida zaidi ya furushi kukataliwa, hivyo tofauti huonyeshwa kabla msimamizi wa ukaguzi kuzigundua.
Mazingira ya kawaida
- Mmiliki wa muda mrefu ambaye manunuzi yake yalifanyika kabla ya kisimbakazi cha sarafu (exchange) kilichofungwa
- Mchimbaji anayepokea mapato kutoka vifaa, mabwawa ya uchimbaji na mchanganyiko wa pochi
- Mfanyabiashara wa mara kwa mara aliye na rekodi za miamala katika kisimbakazi kadhaa cha sarafu (exchange) na nchi kadhaa
- Mfanyakazi au mpendekezaji anayelipwa kwa sarafu za kidijitali, au ambayo mshahara wake ulitumika kuununua
- Sarafu za kidijitali au pesa taslimu zilizopatikana kama zawadi au urithi na kisha kubadilishwa
- Fedha zilizotokana na kuuza gari, mali isiyohamishika, hisa za kampuni au mali nyingine
- Vyanzo kadhaa vya fedha vilivyounganishwa vinavyohitaji maelezo ndani ya ueleza mmoja uliofanana
Muda unaotarajiwa
Upatikanaji wa rekodi mara nyingi ni hatua ngumu zaidi, hasa inapohusisha kisimbakazi cha sarafu (exchange) cha kimataifa au kilichofungwa kazi. Makadirio hufuata tathmini ya awali, huku yakitaja rekodi zinazoweza kuchelewa.
Ada
Awamu ya kwanza ya ukaguzi ni ya bure. Mara ukaguzi unapokamilika, mmiliki wa akaunti atapewa ratiba ya adi muhimu na upeo wa kazi kwa maandishi. Hakiadi hatakiwi kabla ya kuthibitisha kuwa msaada unawezekana. Ada →
Maswali yanayoulizwa mara kwa mara
Je, ni tofauti gani kati ya chanzo cha fedha na chanzo cha utajiri?
Chanzo cha fedha (SOF) kinatambua asili ya mtaji unaohusika katika amana au muamala mmoja. Chanzo cha mali (SOW) kinaeleza njia iliyotumika kujenga mali jumla kwa muda mrefu. Mkaguzi anaweza kuhitaji nyaraka moja, au zote mbili, na maelezo haya yanatakiwa kuonyesha ulinganifu.
Ikiwa sarafu kidijitali ilinunuliwa miaka kadhaa iliyopita bila nyaraka za uthibitisho, utaratibu wa kufuata ni upi?
Hali hii ni ya kawaida kwa watu walionunua mali kidijitali katika vipindi vya awali. Nyaraka za uthibitisho zinazowezekana ni pamoja na rekodi za malipo ya benki, mawasiliano ya kihistoria ya kisimbakazi cha sarafu (exchange) au matokeo ya akaunti, historia ya pochi ya on-chain, na muhtasari ulioandikwa ulioandaliwa na mmiliki wa akaunti. Huduma hii husaidia kutambua nyaraka zilizopo na kusema wazi ni vipengele gani vingeweza kuthibitishwa.
Je, mapato ya uchimbaji (mining) yanakubaliwa kama chanzo halali?
Ukubalaji ni wa kawaida pale rekodi za kutosha zilipo. Wakaguzi mara nyingi huomba taarifa za bwawa la uchimbaji, malipo ya pochi, rekodi za ununuzi wa maunzi na, pale inapohitajika, ripoti za mapato. Mahitaji makuu ni uhusiano unaofuatika kati ya malipo ya uchimbaji na fedha zinazokaguliwa.
Je, zawadi au urithi unaweza kutumika kama chanzo cha fedha?
Ndiyo, kwa sharti nyaraka za uthibitisho zitolewe. Katika kesi za zawadi, wakaguzi kwa kawaida hutarajia taarima iliyosainiwa, utambulisho wa mtoaji na ushahidi wa chanzo cha fedha cha mtoaji. Kwa urithi, nyaraka za kisheria zinazothibitisha mirathi na uhamisho huombwa kwa kawaida.
Je, ni nini matokeo ikiwa maelezo yangu ya maandishi yanatofautiana na nyaraka zangu?
Ukataaji wa furushi la ushahidi unaeweza kutokea, na ukaguzi unaweza kupandishwa hadi kiwango cha ukali zaidi. Kwa sababu hiyo, kila tarehe na kiasi hukaguliwa maradufu kabla ya kuwasilisha. Pale kipengele kinapokosekana, maelezo yarekebishwa, na nyaraka ya msingi haibadilishwi kamwe.
Je, inawezekana kuandaa furushi la ushahidi kabla ya ombi lolote kupokelewa?
Kujiandaa mapema ni jambo linalopendekezwa, hasa kabla ya kuhamisha kiasi kikubwa au kufungua akaunti mpya. Furushi lililoandaliwa mapema linaweza kupunguza ucheleweshaji ombi likipopokelewa, na linaweza kudumishwa na kusasishwa shughuli za mmiliki wa akaunti zinapobadilika.
Hali zinazohusiana
- Msaada wa kufungua akaunti ya kisimbakazi cha sarafu.. Tambua kikomo, kusanya ushahidi wa KYC na AML, jibu ufuasi, na wasilisha rufaa.
- Vizuizi kwenye kadi za crypto na akaunti za malipo. Kadi, neobank au akaunti ya mpangaji imefungwa: tambua chanzo cha ukaguzi, andaa rekodi, wasilisha rufaa.
- Msaada kwa Wadhaniaji wa Uzui na Matokeo ya Uongo ya AML. Ulinganifu wa uzui au AML usio sahihi: furushi la ushahidi na tamko linalowasilishwa na wakili ili kuondoa alama.
- Utambuzi wa kufungwa kwa mali za crypto zilizozuiwa. Tambua ni nani aliweka kikomo kwenye fedha na ni majibu gani yanayoweza kutokea.
Soma zaidi
Maudhui ya ukurasa huu ni ya jumla na hayatoi ushauri wa kisheria.