Vidhibiti vya AML kwa biashara za crypto: mifumo ya sera, tathmini ya hatari na ukaguzi wa programu
Tarehe ya uchapishaji: Ilikaguliwa mwisho: Viwango vya uhariri
Biashara ya crypto inahitaji mfumo wa kuzuia ufisadi wa fedha (AML) unaolingana na wasifu wake wa hatari: tathmini ya hatari iliyoandikwa, sera zilizoandikwa, uchunguzi wa wateja, uchujaji, ufuatiliaji wa miamala, uhifadhi wa kumbukumbu na mafunzo ya wafanyakazi. Wataalamu huru wa ufuasi husaidia kujenga au kukagua mfumo huu kupitia huduma hii. Huduma hii si mkaguzi aliyeidhinishwa, si afisa wa ripoti za ufisadi wa fedha (MLRO) waliyeidhinishwa wala kampuni ya sheria, na hakuna matokeo mbele ya mdhibiti au benki yoyote yanayoweza kuahidiwa.
Kwa maswali kuhusu kesi yako, wasiliana nasi hapa:
Kesi zinazofaa huduma hii
- Wanzaji wa kampuni ndogo ya crypto wanaohitaji kuweka sera za AML kabla ya kushirikiana na mdhibiti, benki au mshirika wa malipo
- Maafisa ufuasi wanaotafuta ukaguzi huru wa seti ya sera au tathmini ya hatari
- Wasimamizi katika idara za kifedha na uendeshaji wanayokabili maombi ya nyaraka za AML kutoka kwa washirika wa benki.
- Timu zilizokua kwa haraka na sasa zinatumia violezo vilivyonakiliwa ambavyo havionyeshi tena bidhaa zao
- Wenye akaunti wanaotarajia ukaguzi ujao, ukaguzi wa ushauri wa mshirika, au maswali kutoka kwa mdhibiti
Mipaka ya huduma
- CryptoHoldReview hufanya kazi kama huduma ya ushauri tu, si mkaguzi aliyeidhinishwa wala kampuni ya sheria, na haithibitishi ufuasi.
- Uwajibikaji wa maamuzi kuhusu wateja na kuwasilisha ripoti unabaki kwa jukwaa; huduma haichukui nafasi ya afisa wa ukaguzi wa ufuasi.
- Hakuna dhamana inayotolewa kuhusu kukubalika kwa nyaraka na mdhibiti au kupata idhini mahususi za leseni au akaunti.
- Uratisaji wa ukaguzi ni wa ushauri na haubadilishi ukaguzi huru unaohitajika unaofanywa na chombo chenie uwezo.
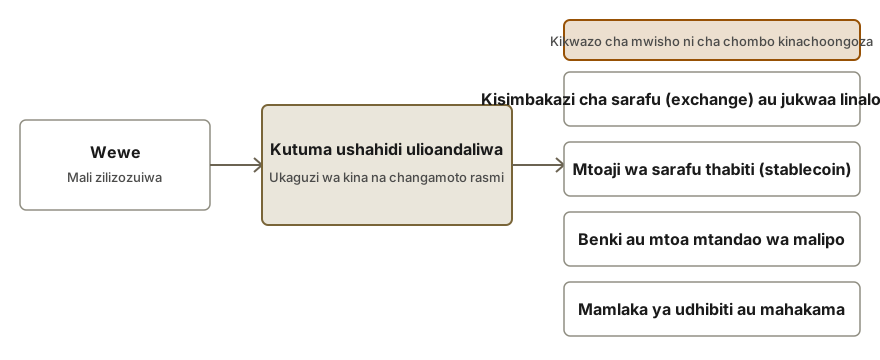
- Ufikiaji wa pochi au fedha za wateja hauhitajiki, na maneno ya mbegu (seed phrase), funguo binafsi na nywila hazihitajiki kamwe.
Jinsi kesi inavyopita
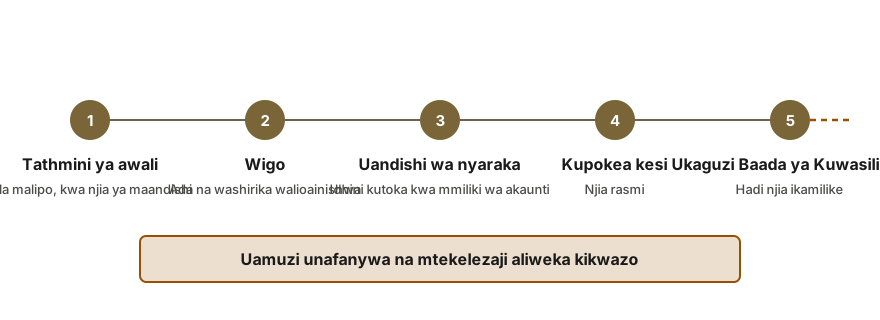
- Tathmini ya bure
Unaeleza biashara inafanya nini, ni chama gani kilichoomba kila kipengele na kwa nini. Kisha taarifa ya maandishi inatolewa kuhusu kama wataalamu huru wa ufuasi wanaweza kusaidia na nyaraka gani wanazohitaji.
- Upeo na gharama zilizorekodiwa
Wigo, wataalamu waliopendekezwa, matokeo ya kazi na mfano wa ada zinatolewa kwa maandishi kabla ya malipo yoyote kufanywa. Pandu zinaafikiana mapema kilicho ndani na nje ya wigo.
- Kusanya taarifa
Wataalamu huru watakagua nyaraka zilizowasilishwa na kufanya majadiliano na wafanyakazi wahusika. Mmiliki wa akaunti hupokea seti ya maswali ya maandishi pamoja na tarehe iliyopangwa ya kutoa majibu.
- Matokeo ya awali ya kazi
Nyaraka za rasimu, kama vile hati au ripoti ya mapengo, huandaliwa na wataalamu. Kila rasimu hukaguliwa dhidi ya ukweli uliotolewa kwa usahihi na uwazi, kisha huwasilishwa kwa timu.
- Kabati la mwisho
Toleo zilizokamilika zinatolewa, pamoja na orodha ya vitendo inayoweka wajibu kwa watu walioainishwa kwa jina na rekodi ya mamoto ambayo bado hayajakamilika. Uwajibikaji wa programu unabaki kwa afisa wa ukaguzi wa ufuasi aliyeteuliwa.
Nyaraka za kuandaa
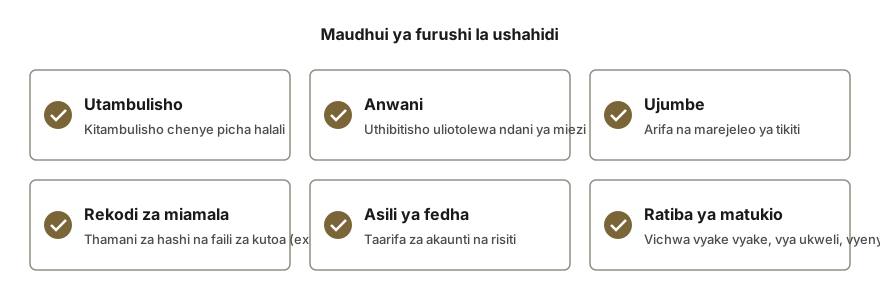
- Maelezo mafupi ya bidhaa na huduma zinazotolewa, makundi ya wateja na nchi zinazohudumiwa
- Sera za sasa za kuzuia ufisadi wa fedha (AML), uthibitisho wa utambulisho (KYC), vikwazo na ufuatiliaji wa miamala, ikiwamo rasimu pale zinapohitajika
- Tathmini ya hatarini ya karibuni, ikiwepo, pamoja na tarehe ya sasisho lake la mwisho
- Chati ya muundo wa shirika inayotambua watu waliopewa majukumu ya ufuasi, usimamizi na bodi
- Mifano ya nyaraka za usajili wa wateja na arifa, huku data zote za kibinafsi zimeondolewa
- Nyaraka kuhusu wauzaji wanaotumika kwa uthibitisho wa utambulisho (KYC), uchujaji na uchambuzi, zikitaja jukumu mahususi la kila mtoa huduma
- Mawasiliano yote, ikiwamo maswali, matokeo au barua, yaliyopokelewa kutoka kwa wadhibiti, wakaguzi, benki au washirika wa malipo
- Maelezo ya leseni au usajili, pale biashara inashikilia idhini hiyo
Wigo wa huduma
- Ramani mfano wa biashara na hatari zake
Ukaguzi huanza kwa kutathmini bidhaa zinazotolewa, wateja, nchi zinazohudumiwa, njia za malipo, na teknolojia ya msingi. Karatasi fupi ya ukweli, ikichanganywa na mahojiano machache, inamwezesha wataalamu huru kutambua hatari zinazohusiana kweli. Kwa hivyo, mpango unaotokana umeendana na biashara yenyewe badala ya mfumo wa jumla.
- Tayarisha au pitia tathmini ya hatari
Wataalamu husaidia kuandaa tathmini ya hatari ya kiwango cha shirika ambayo inapima hatari za wateja, bidhaa, mamlaka na njia za utoaji huduma, na kuhusisha kila daraja na udhibiti ulioandikwa. Tathmini iliyopo tayari hukaguliwa kupanga mapengo, dhana zilizoachwa nyuma na ushahidi unaokosekana.
- Linganisha sera za maandishi na mazoezi halisi
Sera zako za maandishi kuhusu kupokea wateja, uchunguzi, ufuatiliaji, uhifadhi wa kumbukumbu na kupandisha matatizo zinalinganishwa na wanachofanya wafanyakazi kwa vitendo. Matokeo yanaonyesha mapengo kwa lugha rahisi, pamoja na orodha ya hatua za kuchukua. Wakili wako ndiye anaamua sheria zipi za kisheria zinahusu biashara.
- Kusaidia kuchagua vifaa
Hatua hii inahusu kuandika mahitaji ya kazi kwa mifumo ya KYC, ukaguzi wa vikwazo, uchambuzi wa blockchain na usimamizi wa kesi, kulinganisha chaguo zilizopo na mahitaji hayo, na kupanga kipindi cha majaribio. Uamuzi wa ununuzi na kusaini mkataba wowote unabaki na shirika la mmiliki wa akaunti.
- Taarifu wafanyakazi na kuandaa majibu
Taarifa fupi huandaliwa kwa wafanyakazi, pamoja na orodha ya maswali ambayo benki, mkaguzi au msimamizi anaweza kuhoji, yakisapotiwa na majibu ya rasimu yaliyotolewa kutoka kwa kumbukumbu zako mwenyewe. Umiliki wa kila jibu unabaki na wewe.
Mazingira ya kawaida
- Mshirika wa benki au taasisi ya malipo imeomba sera ya AML, tathmini ya hatari na nyaraka za vidhibiti vilivypo.
- Mstari mpya wa bidhaa, kama staking, orodha ya token mpya au kuingia nchi nyingine, umeanzishwa wakati tathmini ya hatari iliyopo haionyeshi tena shughuli za sasa.
- Kusajili wateja huchukua muda mrefu au kunashughulikiwa kwa njia isiyofanana, kwa sababu utaratibu wa KYC hauna hatua zilizoandikwa na zilizofafanuliwa wazi.
- Zana za uchunguzi na ufuatiliaji wa miamala huongeza mkusanyiko wa arifa zinazohitaji kufanyiwa kazi, na hakuna utaratibu wa maandishi unaoelekeza jinsi kila arifa inapaswa kupimwa na kufungwa.
- Matokeo yametolewa na mdhibiti au ukaguzi, na sasa ni lazima andaliwe mpango wa kurekebisha ulioandikwa.
- Sera ya sasa ilichukuliwa kutoka kiolezo, na hakuna ukaguzi wa ndani unaothibitisha kuwa inalingana na mfano halisi wa biashara na shughuli zake.
- Afisa mpya wa ufuasi anahitaji uhamishaji wa kazi uliopangwa vizuri
Muda unaotarajiwa
Muda unategemea ukubwa wa biashara, aina ya bidhaa na kasi ya timu ya mteja kujibu maombi ya habari. Ukaguzi unaolenga sehemu mahususi huwahi kuchukua muda mfupi kuliko mfumo mkamilifu wa sera. Tarehe zinathibitishwa katika wigo ulioandikwa, na ucheleweshaji unajulishwa mapema.
Ada
Hakuna malipo ya tathmini ya bure ya mwanzo. Baada ya hapo, quotation ya maandishi inayojumuisha wigo na mfumo wa ada hutolewa, na ada za wataalamu huru zinaorodheshwa kivyake. Hakuna malipo yanayohitajika kabla ya huduma kuthibitisha iwapo msaada unawezekana na kabla ya wigo kukubaliwa. Ada →
Maswali yanayoulizwa mara kwa mara
Mambo gani hufunikwa na mfumo wa kuzuia ufisadi wa fedha (AML) kwa kampuni inayofanya kazi katika sekta ya sarafu (crypto)?
Ufuasi wa kanuni za udhibiti unataka tathmini ya hatari kwa biashara nzima na ufuasi wa masharti mengi ya udhibiti wa ndani. Maelezo mahususi ya uendeshaji kuhusu umakini wa wateja na uhifadhi wa kumbukumbu lazima yalingane na bidhaa zinazotolewa na wateja wa jukwaa. Mtu mmoja aliyeainishwa na uwakili maalum lazima wathibitishe uwezo wa kutumika wa kanuni za ufuasifaisi zinazohusika.
Mnaweza kufanya kazi kama afisa wa ufuasi au MLRO wetu?
Hapana. Huduma haina leseni na haichukui jukumu hilo. Biashara hubaki na afisa wake wa ufuasi aliyeainishwa, anayewajibika kwa maamuzi na kufilisha; wataalamu huru wanaweza kumsaidia afisa huyo kwa ukaguzi, rasimu na mafunzo.
Je, huduma hii ya uratisaji inahakikisha bila shaka uthibitisho wa ufuasi katika ukaguzi wa mdhibiti?
Hapana. Wadhibiti, benki na wakaguzi wanafikia hitimisho lao wenyewe. Msaada unazuiliwa kwa kusaidia biashara kuwasilisha nyaraka wazi na zinazopatana, na kujiandaa kwa majibu ya maswali yanayoweza kujitokeza. Hakuna uidhinishaji au mtazamo maalum unaoweza kuhakikishwa.
Kanuni zipi zinatumika kwa biashara yangu?
Kanuni zinazotumika zinategemea mahali biashara inafanya kazi, huduma zinazotolewa na wateja ni nani. Hakuna ushauri wa kisheria unatolewa kuhusu hili. Wakili au maelekezo ya mdhibiti wenyewe huthibitisha kanuni, na hapo baadaye wataalamu huandaa hati kwenye orodha iliyotolewa.
Kwa njia gani programu inatofautishwa na kiolezo?
Kiolezo hutoa vichwa tu. Programu pia inahitaji tathmini ya hatari inayoakisi bidhaa na wateja halisi, udhibiti unaofuatwa kweli na wafanyakazi, na kumbukumbu zinazoonyesha walivyofanya hivyo. Nyaraka hupitiwa kwa kulinganisha na jibiashiribi linafanya kazi.
Je, ufikiaji wa data za wateja wetu unahitajika?
Ufikiaji kwa ujumla huhitajika mwanzoni. Wataalamu kwa kawaida hutumia sera za andishi, nyaraka za michakato na sampuli ambazo data binafsi imeondolewa. Pale ukaguzi unapohitaji kumbukumbu halisi, ufikiaji huo unakubaliwa kwa andishi mapema na kupunguzwa kwa mahitaji ya kazi husika tu.
Hali zinazohusiana
- Uhakiki wa hatari na utafiti wa uwajibikaji kwa biashara za sarafu kripto. Ukaguzi wa wadau, wateja na pochi umeandikwa na kusimama kwa ushahidi, kila mmoja una kiwango cha hatari kilichopangwa.
- Ushauri kuhusu ufuatiliaji wa muamala kwa biashara za crypto. Panga matukio, viwango vya tahadhari, na taratibu za kushughulikia shughuli zote kwenye blockchain na nje ya blockchain.
- Tathmini ya Shughuli za Muamala za Blockchain. Ripoti ya chanzo cha fedha inayotokana na kufuatilia miamala, iliyoandaliwa kwa ukaguzi na timu ya ufuasi.
- Alama za ukaguzi wa pochi: rufaa na nyaraka. Alama ya hatari kubwa kutoka kwa zana za ukaguzi: rekodi njia ya fedha na fungua rufaa.
Soma zaidi
Sources
Vyanzo rasmi au vya kuaminika vilivyotumika kwa ukurasa huu. Kurasa zinaweza kubadilishwa, hivyo ni vema kukagua chanzo kwa maandishi ya sasa.
- Application of FinCEN's Regulations to Certain Business Models Involving Convertible Virtual Currencies (FIN-2019-G001) · Financial Crimes Enforcement Network (FinCEN)
- Cryptoassets: AML / CTF regime · Financial Conduct Authority
- Guidelines amending the ML/TF Risk Factors Guidelines (EBA/GL/2024/01) · European Banking Authority
Maudhui ya ukurasa huu ni ya jumla na hayatoi ushauri wa kisheria.