Ufuatiliaji wa muamala wa biashara za crypto: aina za matukio, mipangilio ya viwango, na itifaki za usimamizi wa tahadhari
Tarehe ya uchapishaji: Ilikaguliwa mwisho: Viwango vya uhariri
Ufuatiliaji wa muamala unarejelea uchunguzi wa shughuli za mteja kwa mifumo inayoweza kuonyesha ufisadi wa fedha, udanganyifu, au hatari ya adhabani. Hii inafuatiwa na ukaguzi na kuhifadhi kumbukumbu kwa kila tahadhari. Katika biashara ya crypto, wigo kwa kawaida unajumuisha uhamisho kwenye blockchain pamoja na malipo ya benki na kadi. Huduma hii inaratibu wataalamu huru wanaosaidia katika kubuni matukio, kuweka viwango, kuchagua zana, na taratibu za tahadhari za maandishi. Maamuzi kuhusu tahadhari na ripoti mabaki kwa afisa wako wa ufuasi, na hakuna mpangilio wowote unaoweza kugundua kila kesi.
Kwa maswali kuhusu kesi yako, wasiliana nasi hapa:
Kesi zinazofaa huduma hii
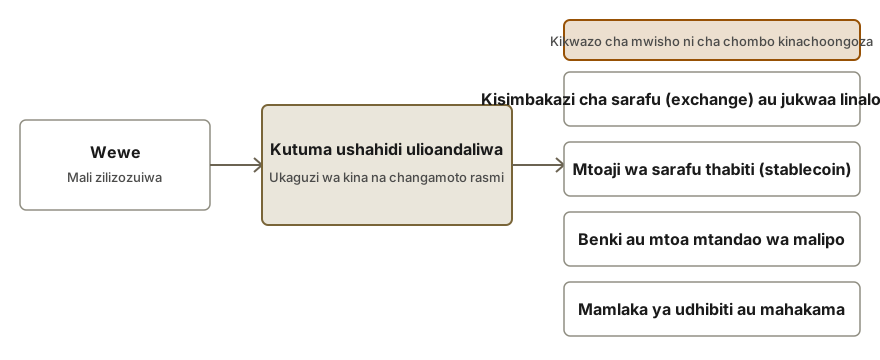
- Kisimbakazi cha sarafu (exchange), wakala, huduma ya malipo, au msimamizi wa pochi ya crypto ambaye alianza shughuli bila utendakazi wa ufuatiliaji uliopangwa.
- Afisa wa ufuasi anayeshughulikia idadi kubwa ya tahadhari za uwongo ambao haelewi jinsi ya kuandika maamuzi.
- Timu ya bidhaa inayotambulisha staking, kadi, au uhamisho wa kimataifa ambao hubadilisha mifumo ya shughuli za mteja.
- Timu inayolinganishana zana za ufuatiliaji ambayo kwanza inahitaji mahitaji yake kuandikwa.
- Wakuu lazima waonyeshe taasisi za kifedha au wakaguzi udhibiti wa uendeshaji unaotumika kutambua na kushughulikia shughuli za kutuhumiwa.
Mipaka ya huduma
- Michoro ya utekelezaji inarekebishwa kwa hatari maalum zilizotambuliwa. Huduma haiwezi kuhakikisha kuwa usanidi wowote maalum utagundua kila muundo wa muamala unaotiliwa shaka.
- Afisa wa ufuasi wa jukwaa lazima akipitishe tahadhari zinazoendelea kwa uhuru, akamilishe maamuzi yote, au awasilishe ripoti kwa mamlaka za udhibiti.
- Huduma hii haitoi ushauri wa kisheria. Si mkaguzi wala afisa wa ufuasi aliyeidhinishwa, na haiwezi kulazimisha wadhibiti wa nje kukubali mfumo ulioandaliwa.
- Mapendekezo ya zana yanazingatia mahitaji maalum ya mteja. Maamuzi ya ununuzi na wajibu wa mikataba yanabaki kuwa jukwaa la jukwaa.
- Mchakato wa kubuni ufuatiliaji unategemea kabisa data na taratibu zilizowekwa. Kwa hiyo, hakuna ombi la funguo binafsi, maneno ya mbegu (seed phrase) au manenosiri.
Jinsi kesi inavyopita
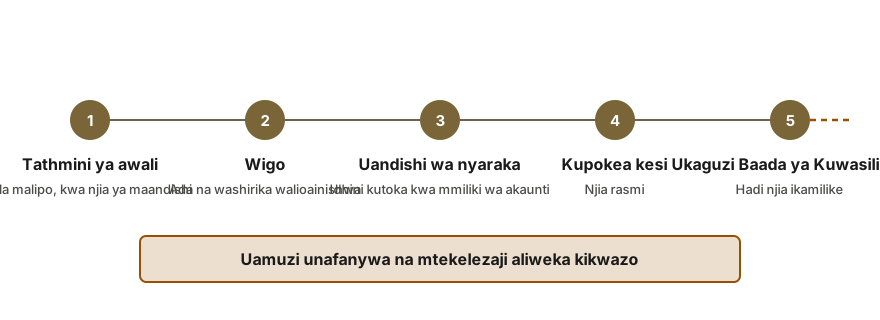
- Tathmini ya bure
Mmiliki wa akaunti hutoa maelezo ya biashara na taratibu zake za sasa za ufuatiliaji. Kisha mchungaji hutoa tathmini ya maandishi kama wataalamu huru wanaweza kusaidia, na kubaini data zinazohitajika kwa kusudi hilo.
- Wigo na ada kwa andiko
Kabla ya kutuma fedha, mteja hupokea nyaraka za maandishi zinazobainisha wigo, wataalamu wanaohusika, matokeo yanayohitajika, na muundo wa ada unaotumika. Kwa sababu ya bei ya awamu zilizotenganishwa, huduma inaweza kumalizika baada ya kukamilika kwa awamu yoyote moja.
- Ugunduzi na tathmini ya data
Wataalamu huru huchunguza mtiririko wa miamala, sera za ufuatiliaji na sampuli ya tahadhari za historia. Kisha wanarekodi mapengo ya data na kubaini hali zipi za kugundua zinastahili kujengwa.
- Kubuni na kupima
Hali, viwango vya juu chini na taratibu huandaliwa, kisha hupimwa nyuma kwa kutumia data ya historia ya kampuni yenyewe. Matokeo hukaguliwa kwa pamoja na timu ya ndani, na marekebisho hufanyika pale inapohitajika.
- Kukamilisha uhamishaji na kupanga ratiba ya ukaguzi
Mmiliki wa akaunti hupokea nyaraka za mwisho, kipindi cha mafunzo kwa wafanyakazi, na tarehe iliyopangwa ya ukaguzi wa kwanza wa matokeo ya tahadhari baada ya kuanza kutumika.
Nyaraka za kuandaa
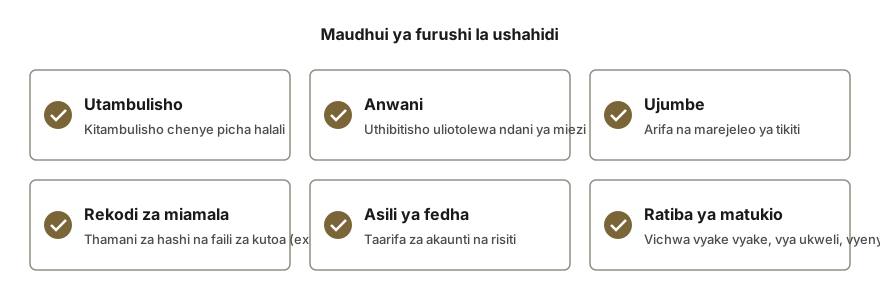
- Maelezo ya bidhaa zinazotolewa, makundi ya wateja, nchi zinazohudumiwa na ukubwa wa kawaida wa miamala
- Kanuni za ufuatiliaji, viwango vya chini na usanidi wa zana zilizopo kwa sasa, pale rekodi kama hizo zipo
- Sampuli ya tahadhari za hivi karibuni pamoja na matokeo ya kuzifunga, bila data ya kibinafsi
- Takwimu za tahadhari, ikijumuisha idadi ya kila mwezi, asilimia iliyofungwa bila hatua, na muda wa wastani wa kufunga
- Sera ya kuzuia ufisadi wa fedha (AML) inayotumika na mbinu ya kupima hatari za wateja
- Wigo wa tathmini unajumuisha watoa huduma wa ufuatiliaji, uchujaji na uchambuzi wanaotumika kwa sasa au wanaopimwa na jukwaa.
- Maswali au matokeo yoyote yaliyowasilishwa na taasisi za fedha, wakaguzi au vyama vya udhibiti kuhusu udhibiti wa ufuatiliaji uliopo.
Wigo wa huduma
- Kurekodi shughuli na hatari husika
Kazi huanza kwa kuchora ramani ya jinsi fedha na sarafu za kripto zinavyosogea katika shughuli: njia za kuweka na kutoa fedha, makundi ya wateja, nchi zinazohusika, bidhaa na ukubwa wa kawaida wa miamala. Hii hutambula ni mifano gani inastahili tahadhari na ni zipi zingeleta kelele tu.
- Bainisha mazingira na vizingizio
Kipima huanza kwa kuandaa matukio ya ufuatiliaji yanayojumuisha kuweka na kutoa fedha kwa haraka baada ya kufungua akaunti, miamala mingi karibu na kikomo cha ripoti, mawasiliano na huduma za kuchanganya, au miunganisho na nchi zilizotathminiwa kuwa na hatari kubwa. Kila tukio linapewa kikomo cha awali na sababu iliyoandikwa. Vikomo hivyo huthibitishwa kwa data za kihistoria za miamala ya jukwaa kabla mfumo huanza kufanya kazi.
- Kusaidia kuchagua na kusanidi zana
Hatua hii inahusu kuandika mahitaji ya kazi za mifumo ya uchambuzi wa blockchain, uchujaji na usimamizi wa kesi, kulinganisha chaguo zilizopo na kupanga jaribio. Pia inathibitisha kuwa pembejeo zinazohitajika, ikiwemo anwani za pochi na sehemu za kanuni ya usafiri, zinafikishwa kweli kwenye zana iliyochaguliwa.
- Andika taratibu ya kushughulikia tahadhari
Utaratibu uliowekwa wazi unapaswa kubaini mchungaji aliyeteuliwa, ushahidi maalum unaohitaji uthibitisho, muda unaohitajika wa ukaguzi, njia za kurekodi maamuzi, na vichochezi vya kufikisha jambo kwa afisa wa ufuasi. Kurekodi kwa makini kunahakikisha uwajibikaji wa utaratibu na hutoa uangalizi wa usimamizi wa maamuzi yote.
- Urekebishaji endelevu na ukaguzi wa kanuni za ufuatiliaji
Mara mfumo unapoanza kufanya kazi, wataalamu huru hukagua matokeo ya tahadhari pamoja na kampuni, huchunguza matokeo ya uongo na mifumo isiyogundulika, na kupendekeza marekebisho. Kila marekebisho hurekodiwa pamoja na tarehe na sababu, hivyo kampuni inaweza kuonyesha jinsi usanidi wa ufuatiliaji ulivyopita kwa muda.
Mazingira ya kawaida
- Vigezo vya maandishi vya shughuli zinazostahili tahadhari viko vikiondoka, wakiondoa wafanyakazi kuamua kila kesi kwa njia binafsi.
- Zana ya ufuatiliaji inafanya kazi kwenye mipangilio ya msingi, na hakuna aliyethibitisha kama viwango vyake vinaendana na msingi wa wateja.
- Tahadhari zinazozidi uwezo wa timu, na nyingi zinafungwa kwa sababu ya mstari mmoja tu
- Fedha zinazowekwa kutoka kwa pochi zenye exposure isiyo ya moja kwa moja zimezingatiwa, bila kutumia njia ya usimamizi iliyokubaliwa.
- Mkaguzi au benki walitambua mapungufu katika utaratibu wa kupitia tahadhari na kuhifadhi kumbukumbu
- Uchunguzi wa on-chain lazima uunganishwe na tathmini za hatari za wateja na na data ya kanuni ya travel rule
- Soko jipya au bidhaa mpya inakaribia, na hali zilizopo za ufuatiliaji hazifai tena
Muda unaotarajiwa
Uwekaji wa awali wa mfumo kwa vyombo vidogo inaweza kuchukua wiki kadhaa. Marekebisho baada ya uwekaji ni ya lazima, kwa kuwa tahadhari zinazofanya kazi zinafunua udhaifu wa viwango vya awali. Awamu maalum za ukaguzi na tarehe husika zinaandikwa rasmi kwenye wigo ulioandikwa.
Ada
Awamu ya tathmini ya awali inatolewa bila malipo. Awamu zinazofuata zinatolewa kwa nukuu ya maandishi, na kutoweka tozo za wataalamu huru kando. Hii huhakikisha jukwaa linaendelea kudhibiti muda wa kuanza kazi na ahadi za kifedha. Ada →
Maswali yanayoulizwa mara kwa mara
Ufuatiliaji wa miamala unahusisha nini?
Uchunguzi endelevu wa shughuli za wateja unafanywa ili kutambua mifumo isiyo ya kawaida au yenye shaka. Mifumo inazalisha arifa ambazo mchunguzi huyatathmini, akidokeza matokeo na kupandisha zaidi inapohitajika. Wigo huu unajumuisha uhamisho wa mnyororo kwenye blockchain pamoja na malipo ya kawaida ya benki na kadi.
Je, ufuatiliaji wa mnyororo kwenye blockchain unaweza kubadilisha mahitaji ya uthibitisho wa utambulisho (KYC)?
Hapana, itifaki za KYC zinathibitisha utambulisho wa mteja. Ufuatiliaji huchunguza tabia zinazofuata. Ingawa uchunguzi wa mnyororo kwenye blockchain unatoa taarifa za hatari kuhusu pochi zilizotumika, hautambui mmiliki au madhumuni ya muamala.
Njia gani inapendekezwa ya kupunguza idadi ya arifa zisizo sahihi?
Hatua za mwanzo ni pamoja na kuchambua chanzo cha hali husika, kupima viwango vya kikomo kwa kutumia historia ya miamala ya ndani, na kuunganisha arifa zinazohusiana katika kesi moja. Sheria zinazoshindwa kutoa hatua zinapaswa kutupwa kwa sababu zilizodokezwa. Marekebisho yoyote ya arifa lazima yajaribiwe kwa makini na yadokezwe.
Nani ana mamlaka ya kufanya maamuzi kuhusu kuripoti shughuli zenye shaka?
Wajibu wa kuripoti uko kwenye biashara iliyodhibitiwa, na mahitaji mahususi ya udhibiti yanatofautiana kimataifa. Afisa wa ufuasi aliyeteuliwa, kwa mujibu wa sera ya ndani, anafanya uamuzi huu. Huduma yetu inasaidia kuandaa taratibu na kumbukumbu za maamuzi.
Kanuni ya usafiri (travel rule) inamaanisha nini, na ina uhusius gani na michakato ya ufuatiliaji wa miamala?
Hii ni mahitaji ya udhibiti, yaliyotekelezwa katika mamlaka mahususi, yanayolazimisha vyombo fulani kutuma taarifa za mtumaji na mpokeaji wakati wa uhamisho. Data hii inaingia kwenye mifumo ya ufuatiliaji, ikitoa mwonekano wa wahusika wanaohusika. Utekelezaji kwa jukwaa unategemea mamlaka yake na huduma zinazotolewa.
Je, mnatoa huduma za ufuatiliaji kwa makampuni moja kwa moja?
Hapana. Huduma hii hauhusiki na ukaguzi wa tahadhari za papo hapo (live alert review), wala haiteki kazi ya ufuasi (compliance) ya kampuni. Msaada unatokea tu kwa kazi za ushauri: kusaidia katika ubunifu wa mifumo, uteuzi wa zana, uandishi wa taratibu na mafunzo ya wafanyakazi. Uamuzi wa kila siku kuhusu tahadhari unabaki kuwa jukumu la wafanyakazi wa ndani au wa mtoa huduma aliyeandikishwa mkataba moja kwa moja.
Hali zinazohusiana
- Usanidi wa ukaguzi wa ufuasi wa AML kwa kampuni za crypto. Wataalamu huru husaidia kuandika au kukagua sera za AML na tathmini za hatari.
- Uhakiki wa hatari na utafiti wa uwajibikaji kwa biashara za sarafu kripto. Ukaguzi wa wadau, wateja na pochi umeandikwa na kusimama kwa ushahidi, kila mmoja una kiwango cha hatari kilichopangwa.
- Alama za ukaguzi wa pochi: rufaa na nyaraka. Alama ya hatari kubwa kutoka kwa zana za ukaguzi: rekodi njia ya fedha na fungua rufaa.
- Tathmini ya Shughuli za Muamala za Blockchain. Ripoti ya chanzo cha fedha inayotokana na kufuatilia miamala, iliyoandaliwa kwa ukaguzi na timu ya ufuasi.
Soma zaidi
Sources
Vyanzo rasmi au vya kuaminika vilivyotumika kwa ukurasa huu. Kurasa zinaweza kubadilishwa, hivyo ni vema kukagua chanzo kwa maandishi ya sasa.
- Guidelines amending the ML/TF Risk Factors Guidelines (EBA/GL/2024/01) · European Banking Authority
- Guidelines on information requirements in relation to transfers of funds and certain crypto-assets transfers · European Banking Authority
- Application of FinCEN's Regulations to Certain Business Models Involving Convertible Virtual Currencies (FIN-2019-G001) · Financial Crimes Enforcement Network (FinCEN)
Maudhui ya ukurasa huu ni ya jumla na hayatoi ushauri wa kisheria.