Kwa nini fedha kutoka kwa miamala ya sarafu ya P2P inaweza kufungwa, na udhibiti gani unaweza kupunguza hatari hiyo
Tarehe ya uchapishaji: Ilikaguliwa mwisho: Viwango vya uhariri
Fedha kutoka kwa miamala ya sarafu ya P2P kwa kawaida hufungwa endapo mwingine wa muamala, au fedha alizozitumia, zinaunganishwa na udanganyifu au shughuli nyingine zilizobainishwa. Benki au kisimbakazi cha sarafu (exchange) kinaweza kisha kushikilia akaunti hiyo ikisubiri ukaguzi wake. Mmiliki wa akaunti anaweza kutokuwa na makosa yoyote. Rekodi iliyoandikwa ya muamala, mwingine wa muamala na chanzo cha fedha kwa kawaida ndiyo msaada mkali zaidi wa kuondoa shiko hilo.
Kwa maswali kuhusu kesi yako, wasiliana nasi hapa:
Kwa nini muamala unaofuata sheria unaweza bado kusababisha kufungwa kwa fedha
Katika muamala wa mtu kwa mtu, mmiliki wa akaunti anabadilishana fedha na sarafu, au sarafu na fedha, na mtu binafsi mwingine. Mwingine wa muamala anaonekana tu kama jina la mtumiaji, wakati malipo yenyewe yanapitia benki au programu ya malipo nje ya udhibiti wa mmiliki wa akaunti.
Pale malipo ya mwingine wa muamala yanapotokea kwenye udanganyifu, akaunti iliyovurugwa, au muamala unaogombaniwa, benki inayotuma inaweza kupokea agizo la kuzuia fedha hizo. Kuzuia hicho kunaweza kusafiri pamoja na fedha, na kuathiri mmiliki wa akaunti aliyepokea fedha hizo na hata mpokeaji yeyote anayefuata.
Wahusika wanaoweza kushikilia fedha zilizofungwa
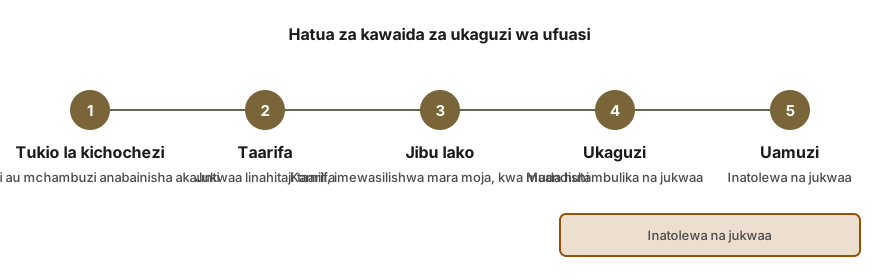
Zaidi ya mhusika mmoja anaweza kuwa na mamlaka ya kuzuia fedha hizo, na kila mmoja anatekeleza kanuni zake mwenyewe.
- Benki au mtoa huduma wa malipo wa mmiliki wa akaunti, anayeweza kushikilia malipo yanayoingia au kufunga akaunti baada ya malalamiko.
- Benki ya mwingine wa muamala, anayeweza kutuma ombi la kurejesha malipo au ripoti ya udanganyifu kwa benki ya mmiliki wa akaunti.
- Jukwaa la P2P, linaloweza kufunga agizo, tangazo na pochi wakati mzozo unapokaguliwa.
- Kisimbakazi cha sarafu (exchange) kinachopokea sarafu, kinachoweza kuzuia akaunti mara tu alama ya hatari inapoinuliwa.
- Wanaoshughulikia sheria, pale malalamiko yanayotaja fedha hayo yanapowasilishwa na mwathirika.
Inavyoonekana kutekeleza funga fedha
Mfumo mmoja unaojitokeza mara kwa mara ni akaunti ya benki inayozuiwa baada ya malipo mengi yanayoingia kutoka kwa watumaaji tofauti. Benki kwa kawaida huomba maelezo kuhusu kusudi la kila malipo na uhuso wa mmiliki wa akaunti na kila mtumaji.
Mfumo wa pili hutokea jukwaa la P2P linaposhikilia sarafu katika amana baada ya upande mmoja kufungua mzozo. Fedha zinaweza kubaki zimefungwa hadi jukwaa lifanye uamuzi, na sababu za msingi zinaweza kutofichuliwa kwa undani.
Jinsi ya kurekodi biashara halali
Faili kamili huruhusu mkaguzi kufika uamuzi kwa urahisi zaidi. Rekodi zinapaswa kuhifadhiwa wakati wa biashara badala ya baada ya wiki kadhaa.
- Picha ya ukurasa wa agizo au mazungumzo ya jukwaa kutoka huduma ya P2P, inayoonyesha bei, kiasi, muda sahihi na jina la mtumaji wa upande mwingine.
- Mstari uliofanana kwenye taarifa yako ya benki, unaoonyesha jina la mlipaji kama lilivyoandikwa.
- Muamala kwenye pochi au kisimbakazi cha sarafu (exchange) unaoonyesha sarafu inayotumwa au kupokelewa.
- Hati yako ya utambulisho, pamoja na uthibitisho kwamba malipo yametoka kwenye akaunti iliyosajiliwa kwa jina la upande mwingine mwenyewe.
- Ushahidi wa chanzo cha fedha zako au sarafu kabla ya biashara, kwa mfano taarifa za awali au risiti.
Kupunguza hatari katika biashara zijazo
Jukwaa linalotoa huduma ya escrow na uthibitisho wa utambulisho (KYC) linapendekezwa, na wapinzani wenye rekodi iliyothibitishwa kwa ujumla ni chaguo salama zaidi. Malipo yanapaswa kupokelewa tu kutoka kwenye akaunti yenye jina la mnunuzi mwenyewe; fedha kutoka kwa wahusika wengine hazipaswi kupokelewa.
Kiasi cha biashara kwa kawaida hupimwa dhidi ya wasifu aliyeainishwa wa mmiliki wa akaunti, na kugawanya muamala mkubwa kuwa madogo mengi yanaweza kuchukuliwa kuwa muundo wa structuring wakati wa ukaguzi wa ufuasi. Mmiliki wa akaunti hapaswi kufichua maneno ya mbegu (seed phrase), funguo binafsi au nenosiri la benki kwa mpinzani wowote, na majadiliano ya biashara yanapaswa kuendelea ndani ya njia rasmi za jukwaa.
Msaada unapatikana wapi
Fedha zilizofungwa baada ya biashara za P2P, tathmini ya bure ya kesi inapatikana mwanzoni. Msaada unajumuisha kukusanya nyaraka, kuandika maelezo wazi ya kila biashara na kuandaa jibu kwa benki, jukwaa au kisimbakazi cha sarafu (exchange). Wakili huru wenye leseni hushirikishwa pale njia ya kisheria inapokuwepo.
Uamuzi wa kutoa fedha uko mikononi mwa benki au jukwaa, na hakuna mtu wa tatu anayeweza kuilazimisha. Mchakato wetu wa kupokea kesi hauombwi kamwe maneno ya mbegu (seed phrase), funguo binafsi au manenosiri.
Maswali ya kawaida
Je, kuna hatari ya kupoteza fedha zilizopokelewa kupitia biashara ya P2P?
Ndiyo, hatari hiyo ipo. Malipo yanayoingia yakihusishwa baadaye na shughuli za udanganyifu, benki inaweza kurudisha au kufunga kiasi hicho hata ikiwa mpokeaji hakuwa na ufahamu. Nyaraka zilizohifadhiwa na historia ya biashara iliyoandikwa yanaweza kuunga mkono uthibitisho wa nia njema wakati wa ukaguzi.
Kwa sababu gani benki inaweza kuzuia akaunti iliyozuiwa baada ya malipo ya P2P?
Benki kwa kawaida hufuatilia uhamishaji mwingi unaotoka kwa watuma wasiohusiana, au malipo yanayohusiana na malalamiko ya utapeli. Akaunti inaweza kuchukuliwa kuwa inahitaji kufungwa wakati benki inatafuta lengo la miamala. Maelezo yaliyoandikwa na kuungwa mkono na ushahidi kwa ujumla ni njia inayotarajiwa.
Je, biashara ya P2P inapigwa marufuku kwa sheria?
Hapana. Biashara ya P2P ni halali katika nchi nyingi, ingawa mahitaji yanatofautiana kulingana na nchi na jukwaa. Wamiliki wa akaunti wanapaswa kuthibitisha sheria za eneo lao na masharti ya jukwaa, na wanapaswa kuhifadhi kumbukumbu zinazotoshea kueleza kila muamala iwapo wataombwa wakati wa ukaguzi.
Ni hatua gani zinazofuata jukwaa la P2P limefunga sarafu za kripto zilizomo kwenye akaunti?
Tiketi inapaswa kufunguliwa kupitia kituo rasmi cha usaidizi wa jukwaa, ikijumuisha marejeleo ya oda na uthibitisho wa malipo, na mawasiliano yote yanapaswa kuhifadhiwa. Iwapo jibu la awali haliko wazi, hatua inayofaa kwa kawaida ni kupandisha suala hilo kupitia mchakato wa rufaa wa jukwaa.
Jinsi tunavyoweza kusaidia
- Uhakiki wa Kizuizi cha Fedha katika Muamala wa P2P. Fedha zilizofungwa baada ya biashara ya P2P: kusanya rekodi za biashara na kuwasilisha rufaa kwa jukwaa.
- Furushi la nyaraka za chanzo cha fedha na chanzo cha mali kwa ukaguzi wa akaunti. Andaa faili ya kesi ya chanzo cha fedha na chanzo cha mali kwa kisimbakazi cha sarafu (exchange), benki na wasindikaji malipo.
- Vizuizi kwenye kadi za crypto na akaunti za malipo. Kadi, neobank au akaunti ya mpangaji imefungwa: tambua chanzo cha ukaguzi, andaa rekodi, wasilisha rufaa.
- Utambuzi wa kufungwa kwa mali za crypto zilizozuiwa. Tambua ni nani aliweka kikomo kwenye fedha na ni majibu gani yanayoweza kutokea.
Maudhui ya ukurasa huu ni ya jumla na hayatoi ushauri wa kisheria.